
汽車全額貸通常是指貸款金額涵蓋全部購車價款,也常被稱為「零頭期買車」。但方案標示最高可貸車價100%,不代表每個人都能核到100%,實際結果會受到收入、信用、現有負債、車況與貸款機構審核影響。就算不用準備頭期款,領牌、保險與交車後的養車支出,也不一定包含在貸款內。
一、汽車全額貸是什麼?真的不用準備頭期款嗎?
汽車全額貸是用貸款支付全部車價,購車人不先拿出部分車價當頭期款。以一輛80萬元的車為例,如果核准貸款80萬元,才是以車價來看真正的全額貸;若只核准64萬元,其餘16萬元就要自行準備。
不過,「車價全額」不等於「買車完全不用現金」。訂金、領牌規費、保險、動產擔保設定相關費用、行車配備或保養支出,要不要另外支付,會依購車合約與貸款方案而不同。簽約前要把這些項目逐一問清楚,不能只確認頭期款是零元。
銀行或貸款機構公開的「最高100%」是一項產品上限,不是每位申請人都能取得的固定額度。台新銀行車貸頁面目前標示額度最高可到車價100%,同一頁也說明實際貸款條件要看個別授信結果。換句話說,能提出申請,不等於一定能全額核准。
二、汽車可以全額貸款嗎?新車、二手車差在哪裡?
汽車可以申請全額貸款,市場上也有最高可達車價100%的產品,但核准與否要看申請人和車輛條件。新車價格較明確,二手車則多了一項車況與市場價值的判斷,所以兩者不能用同一套標準預估。
(一)新車全額貸
新車通常有原廠、經銷商或合作銀行提供的分期方案。審核時會看申請人的信用紀錄、工作收入、既有負債與每月還款能力,也會看車價和申請期數。
有些廣告主打零利率,但零利率可能只適用特定分期總額,不一定涵蓋整部車的售價。TOYOTA官方購車資訊也提醒,最高分期總額與期數會依實際交易條件協商。比較方案時,要同時看現金成交價、分期本金、期數、費用及總還款,不能只看「零利率」三個字。
(二)二手車全額貸
二手車的成交價不一定等於貸款機構認定的價值。車齡、里程、事故紀錄、維修狀況、車型流通性與目前是否有權利設定,都可能影響鑑價。如果車商售價是50萬元,但貸款機構只認定較低的車輛價值,申請人就可能需要補足差額。
想進一步了解中古車的申請條件、契約和風險,可參考:二手車可以貸款嗎?中古車貸條件、利率與試算。
(三)全額貸和原車融資不是同一件事
全額貸通常用來支付新車或二手車的購車價款;原車融資則是車輛已經登記在申請人名下,再用現有車輛評估資金需求。兩者的申請時點、資金用途與服務單位都不同。
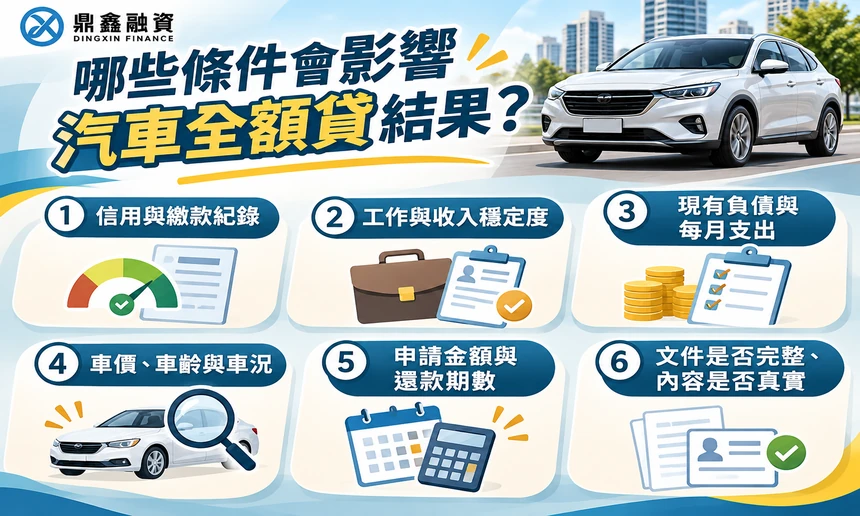
三、哪些條件會影響汽車全額貸結果?
貸款機構不會只看車價,還會綜合評估申請人能不能持續繳款。常見影響因素包括以下六項。
(一)信用與繳款紀錄
信用卡、貸款是否按時繳款,以及近期是否有多次申貸查詢,都可能影響授信判斷。先了解自己的信用狀況,比同時向多家機構送件更容易掌握問題。
(二)工作與收入穩定度
薪資轉帳、扣繳憑單、所得資料或其他能驗證收入的文件,可以幫助審核單位了解還款來源。沒有薪轉不代表完全不能申請,但可能需要補充其他財力資料。
(三)現有負債與每月支出
房貸、信貸、信用卡分期與其他車貸,都會占用每月可以負擔的金額。收入看起來不低,若既有月付已經很重,也可能影響核准額度。
(四)車價、車齡與車況
新車通常以實際售價與方案條件評估;二手車還會參考鑑估價、年份、里程和市場行情。想了解車價和貸款成數的關係,可延伸閱讀:車貸成數怎麼算?銀行vs融資公司車貸有什麼差別?。
(五)申請金額與還款期數
期數拉長可以降低月付,但也會延長負債時間,總利息通常跟著增加。貸款金額越接近車價上限,審核單位也可能更仔細評估還款能力。
(六)文件是否完整、內容是否真實
身分、收入與購車資料要保持一致。若有人要求虛報收入、提高車價或製作不實交易文件來取得更多額度,先不要配合,避免後續出現契約、債務甚至法律風險。
四、汽車全額貸和付頭期款,哪一種比較適合?
全額貸的優點是購車初期不用先拿出大筆車款,可以保留較多現金;代價是貸款本金、月付與總利息通常比較高。準備部分頭期款能降低本金,但也會減少手上的緊急預備金。
真正要比較的是「付完頭期後還剩多少現金」和「之後每個月能不能穩定繳款」。
| 比較項目 | 汽車全額貸 | 自備部分頭期款 |
|---|---|---|
| 購車初期現金 | 較少 | 較多 |
| 貸款本金 | 較高 | 較低 |
| 每月付款 | 通常較高 | 通常較低 |
| 全期利息 | 通常較高 | 通常較低 |
| 手上預備金 | 可以保留較多 | 可能減少 |
| 審核難度 | 依個人與車輛條件評估 | 本金降低後可能較好評估 |
如果付完頭期款後,手上已沒有足夠資金處理保險、維修或突發支出,不一定比全額貸安全;反過來說,如果選擇全額貸後,每月車貸加上養車費已壓縮基本生活,也代表購車預算可能太緊。
五、汽車全額貸月付多少?80萬元情境試算
以下使用本息平均攤還方式,假設車價及貸款本金都是80萬元、分60期,分別用固定年利率3.5%、6%與10%試算。結果沒有加入開辦費、設定費、保險與其他支出,也不是任何業者的核貸報價。
| 貸款本金 | 示意年利率 | 期數 | 每月約繳 | 總利息約 | 總還款約 |
|---|---|---|---|---|---|
| 80萬元 | 3.5% | 60期 | 14,553元 | 73,204元 | 873,204元 |
| 80萬元 | 6% | 60期 | 15,466元 | 127,974元 | 927,974元 |
| 80萬元 | 10% | 60期 | 16,998元 | 219,858元 | 1,019,858元 |
同樣借80萬元、同樣分60期,示意年利率從3.5%變成10%,總利息相差約14.7萬元。這也是為什麼只問「可以貸幾成」還不夠,實際利率與費用同樣會改變購車成本。
(一)先付16萬元頭期會差多少?
如果同一輛80萬元的車先付兩成、也就是16萬元頭期,貸款本金降為64萬元,在相同期數與示意年利率6%的條件下,每月約繳12,373元,總利息約10.2萬元。和全額貸80萬元相比,每月少繳約3,093元,總利息少約2.6萬元。
這組數字是情境試算,不代表頭期付兩成一定最適合。購車人還要衡量付出16萬元後,手上是否保有足夠的生活與緊急預備金。
(二)別忘了把養車成本放進月預算
車貸不是買車後唯一的固定支出。保險、燃料使用費、牌照稅、停車、油電費、定期保養、輪胎及臨時維修,都可能占用每月收入。判斷負擔能力時,可以把「車貸月付+平均養車支出」放在一起算,會比只看月付金更接近真實生活。
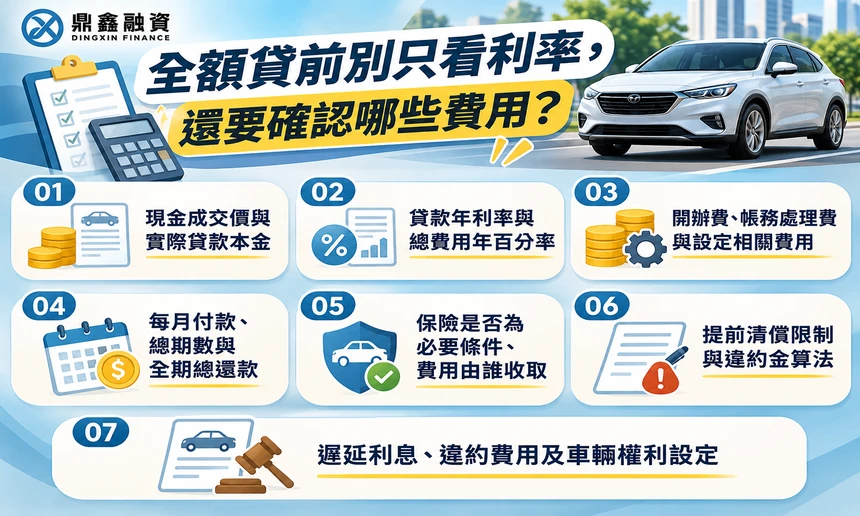
六、全額貸前別只看利率,還要確認哪些費用?
名目利率只反映本金的利息,不能完整呈現取得貸款要付的成本。依金融法規,汽車等耐久性消費財的信用交易廣告,需要揭露總費用年百分率。總費用年百分率會把授信利率與相關必要費用納入計算,更適合拿來比較不同方案。銀行業暨保險業信用交易廣告的總費用年百分率規範
簽約前可向實際貸款機構索取書面資料,確認以下內容:
- 現金成交價與實際貸款本金
- 貸款年利率與總費用年百分率
- 開辦費、帳務處理費與設定相關費用
- 每月付款、總期數與全期總還款
- 保險是否為必要條件、費用由誰收取
- 提前清償限制與違約金算法
- 遲延利息、違約費用及車輛權利設定
可以直接問承辦人:「核准金額、實際年利率、總費用年百分率、所有費用、全期總還款,以及提前清償條件,可以提供書面資料嗎?」如果對方只重複低月付或保證核准,卻不提供完整金額,先不要急著簽約。
七、零利率、低月付不一定代表比較便宜
「零利率」不一定代表整部車都不用負擔資金成本。有些方案只針對部分金額或特定期數,其他車款、配備、保險與費用另計;也可能出現現金成交價和分期交易條件不同的情況。
低月付則可能來自期數拉長。每月看起來比較輕鬆,但還款時間更久,總利息也可能增加。比較兩個方案時,至少要把以下五個數字放在一起:
- 車輛現金成交價
- 實際貸款本金
- 每月付款與總期數
- 全部附加費用
- 全期總還款金額
只要缺少其中一項,就很難判斷哪個方案真正比較省。
八、哪些情況不適合急著辦汽車全額貸?
汽車全額貸不是不能辦,而是需要有穩定的還款空間。遇到以下情況,可以先降低購車預算或延後簽約:
- 連領牌、保險或第一期款都要另外借錢
- 繳完車貸後沒有生活與緊急預備金
- 收入不固定,卻只能靠拉長期數壓低月付
- 還沒看到完整費用,就被要求先簽空白文件或本票
- 對方承諾保證全額、免審核或一定過件
- 被要求虛報車價、收入或購車用途
- 只知道每月繳多少,不知道總共要還多少
社群討論中常見的擔心,不只是貸款能不能核准,而是買車後同時負擔月付、油費、稅金、保險與維修。這些提醒可以作為預算檢查方向,但個別網友的利率與核貸經驗有時間及條件差異,不能直接當成自己的申請結果。
九、鼎鑫可以辦購車全額貸嗎?
鼎鑫目前主要提供已持有車輛的汽車借款與資金需求評估,不是替消費者辦理購買新車或二手車的分期貸款。正在買車的人,可以先向車商配合的銀行或合法貸款機構索取書面方案;車輛已經登記在自己名下,想用現有車輛評估週轉資金,才屬於鼎鑫可以協助了解的服務範圍。
情境示例:名下汽車已經繳清,近期有20萬元週轉需求,可以先準備行照、車況與收入資料,讓鼎鑫了解需求並評估可行方式。20萬元只是情境數字,不代表實際核准金額;額度、費用與期數會依車況和申請條件確認。
想了解現有車輛的資金評估方式,可參考汽機車借款。
若擔心申請條件,也可以閱讀我們的汽機車貸款好過嗎?2026最新申請條件、流程、利率與過件重點解析。
十、汽車全額貸常見問題
1. 汽車全額貸就是不用頭期款嗎?
以車價來說,全額貸通常代表不用先支付部分車款當頭期款。但訂金、領牌、保險、設定費與交車後支出不一定包含在貸款內,所以不等於買車完全不用準備現金。
2. 汽車真的可以貸到車價100%嗎?
市場上有最高可達車價100%的產品,但「最高」不是固定核准額度。實際結果會依信用、收入、負債、車價、車況與貸款機構審核而不同。
3. 二手車可以辦全額貸嗎?
可以提出申請,但二手車成交價不一定等於貸款機構的鑑估價。車齡、里程、事故紀錄、維修狀況與申請人條件,都可能影響最後額度。
4. 車貸100萬元一個月要繳多少?
要看年利率、期數、費用與還款方式。舉例來說,100萬元分60期、固定年利率6%,用本息平均攤還試算,每月約19,333元;這是未加入其他費用的情境計算,不是核貸報價。
5. 信用不好可以辦汽車全額貸嗎?
可以詢問正式機構的申請條件,但信用紀錄不理想可能影響利率、額度或核准結果。先查清楚自己的負債與信用狀況,不要相信免審核或保證過件的宣傳。
6. 零利率購車等於完全沒有成本嗎?
不一定。零利率可能只適用部分分期金額或特定期數,購車人還要比較現金成交價、分期本金、附加費用、保險與全期總還款。
7. 汽車全額貸可以提前還款嗎?
要看契約有沒有綁約期、提前清償限制或違約金。簽約前先取得書面條款,確認部分還款與全部結清各自怎麼計算。
8. 鼎鑫可以辦買車分期或汽車全額貸嗎?
鼎鑫主要評估已登記在申請人名下的汽車借款需求,不是辦理購買新車或二手車的分期貸款。購車全額貸可向車商配合的銀行或合法貸款機構詢問。
延伸閱讀:
- 南部免留車借款怎麼辦?嘉義、雲林、台南流程與利息整理
- 台南汽車借款推薦|免留車、當天撥款、利息最低1%起
- 嘉義汽車借款怎麼辦?在地申辦條件、流程與常見問題一次看
- 雲林汽車借款:車子照開,資金照領
- 2026股票交割代墊首選|申辦流程、利率比較、核准速度首推鼎鑫融資!
關於鼎鑫融資
鼎鑫融資有限公司為嘉義地區的民間融資服務業者,主要提供汽車借款、機車借款、房屋土地融資、股票交割代墊、企業週轉與其他資金需求評估,服務範圍以嘉義、雲林、台南及鄰近地區為主。
我們協助有短期資金周轉需求的個人與企業,依照資產條件、資金用途與還款能力評估適合的融資方式。實際可申請額度、利率、費用與還款條件,仍須依個案條件及契約內容確認,不以「保證核准」、「保證最低利率」作為招攬方式。
鼎鑫融資服務項目
- 汽車借款、汽車融資
- 機車借款、機車融資
- 小額資金周轉
- 土地借款、不動產融資
- 企業融資
- 黃金借款
- 股票交割款代墊
- 債務整合
- 支票借貸與票貼週轉
鼎鑫融資有限公司
官方網站:鼎鑫融資官方網站
諮詢專線:0800-599-999
服務據點:嘉義市西區世賢路一段700號


